解读:Peter Thiel 斯坦福「竞争是失败者的游戏」——从零建垄断公司的竞争逻辑
本文是对 @lesliedqbb 挂载的一段约 41.9 分钟(duration_ms=2514883,1280×720)横屏视频的摘要与评论(读帖时约 8942 曝光、249 赞、209 收藏、63 转发、2 回复、1 引用)。帖文 note 写:若这辈子只能看一堂商业课会推这场;Peter Thiel 在斯坦福讲约 41 分钟;无鸡汤,讲竞争逻辑;并抛三问——如何从零建垄断公司、为何同质化竞争是平庸/失败开端、Google / PayPal / Facebook 做对了什么;核心观点是优秀公司创造别人暂时无法复制的独特价值,竞争越激烈利润越薄。
核对后:讲者、场合与口播主线与帖文一致(通过)。 正片是斯坦福 CS183B How to Start a Startup(Autumn 2014–2015,讲师 Sam Altman)第 5 讲,常见片名 Competition is for Losers(课表亦作 Business Strategy and Monopoly Theory),讲者 Peter Thiel(PayPal / Palantir / Founders Fund),日期约 2014-10-07。片中可见 Palantir 外套、白板讲台与右下角 Stanford University 水印;幻灯含 Airlines vs Google、British Food in Palo Alto、Blockbuster Movie 交叉叙事、Advertising Market 嵌套圆、eBay「Start Small」、Cleantech「Start Big and Shrink」、Value of the Future、Capturing Value(X / Y)等经典页——与公开课录像一致。
官方录像(Y Combinator / Stanford 课):YouTube — Lecture 5 Competition is for Losers;课页:startupclass.samaltman.com/courses/lec05;课表索引:How to Start a Startup。公开字幕约到 50 分钟(含较长 Q&A);本帖镜像约 41.9 分钟,主体讲座对齐,末尾 Q&A 可能有裁切。论述脉络亦见其书 《从 0 到 1》(Zero to One) 中「All Happy Companies Are Different」等章(华尔街日报曾将该章摘录改题为 Competition Is for Losers)。
本稿依据 X 镜像关键帧 + 官方 YouTube 英文字幕整理,不是逐字转载。插图为片中关键帧。完整口播请看原帖视频或官方 Lecture 5。
这篇在说什么
一条主线:创业要瞄准「创造性垄断」,避开同质化完全竞争——因为价值公式是「创造 X 美元价值 × 捕获 Y%」,而 X 与 Y 相互独立;航空业创造巨大 X 却几乎捕不到 Y,搜索类业务则可以在更小的「饼」上拿走厚利。
若你没看过原片,请先记住场合:这是 2014 年斯坦福 CS183B《How to Start a Startup》第 5 讲,讲者是 PayPal / Palantir 联合创始人、投资人 Peter Thiel(彼得·蒂尔),常见片名 Competition is for Losers。它不是 2026 年的新预言,而是《从 0 到 1》竞争/垄断章的课堂版。全文主线可以压成一句:先找一个外人觉得不值钱的小市场拿下大份额,再同心圆扩张;同质化血拼会把利润打薄,再大的 TAM 也救不了。
帖文三问与口播对齐情况:
| 帖文钩子 | 片中对应 |
|---|---|
| 如何从零建垄断公司 | 从小市场拿下 100% 份额,再同心圆扩张;四特征 + 耐久性 / 最后行动者 |
| 为何同质化竞争是平庸/失败开端 | 完全竞争把利润竞争殆尽;「所有不快乐的公司都很像」 |
| Google / PayPal / Facebook 做对了什么 | 小市场起步、10× 技术差、网络效应 / 规模、耐久性叙事(及对市场定义的修辞) |
帖文「这辈子只推这一堂课」属于推荐语气夸张;内容与正片对得上,不像同账号部分标题党挂错片。下文保留推荐可读性,但写清适用边界。
1. 价值公式:创造 X,还要能捕获 Y%
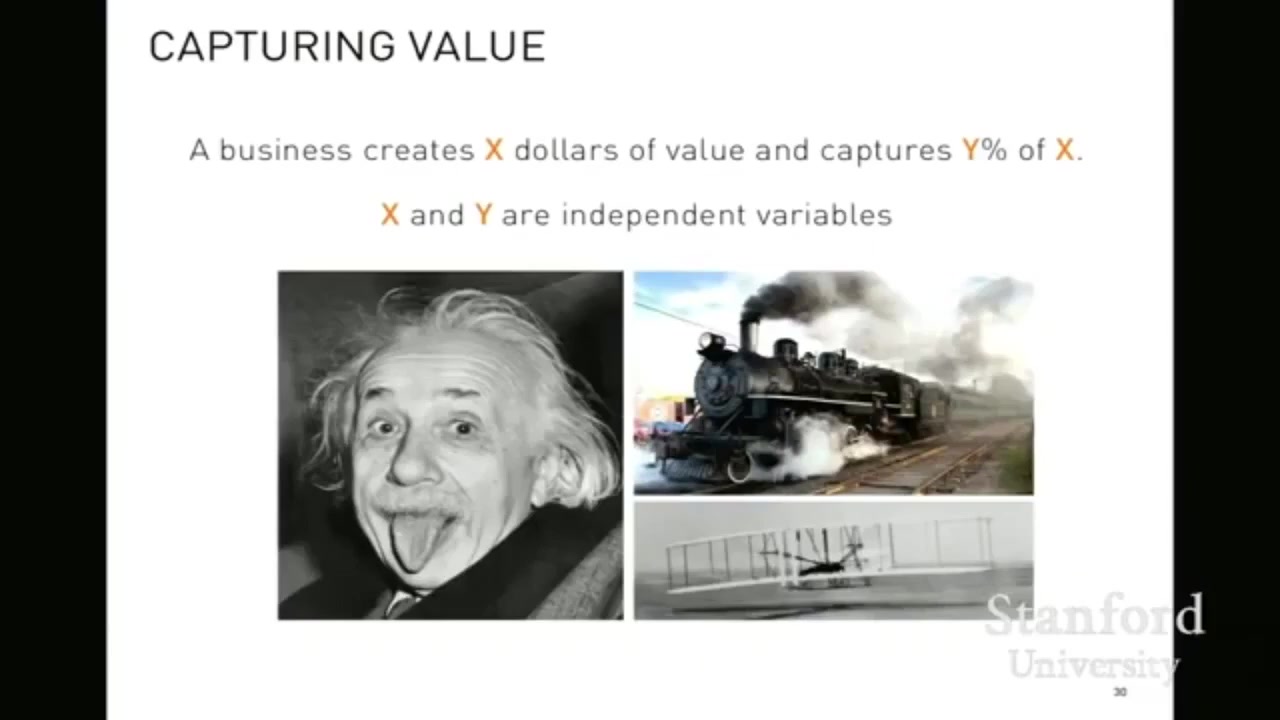
开场定调:有价值的公司要同时做到两件事——为世界创造 X 美元价值,并捕获其中的 Y%;关键是 X 与 Y 是独立变量。创造巨大价值却捕不到利润的例子很多(科学史上 Y 常接近 0%;铁路、莱特兄弟式创新亦常如此)。
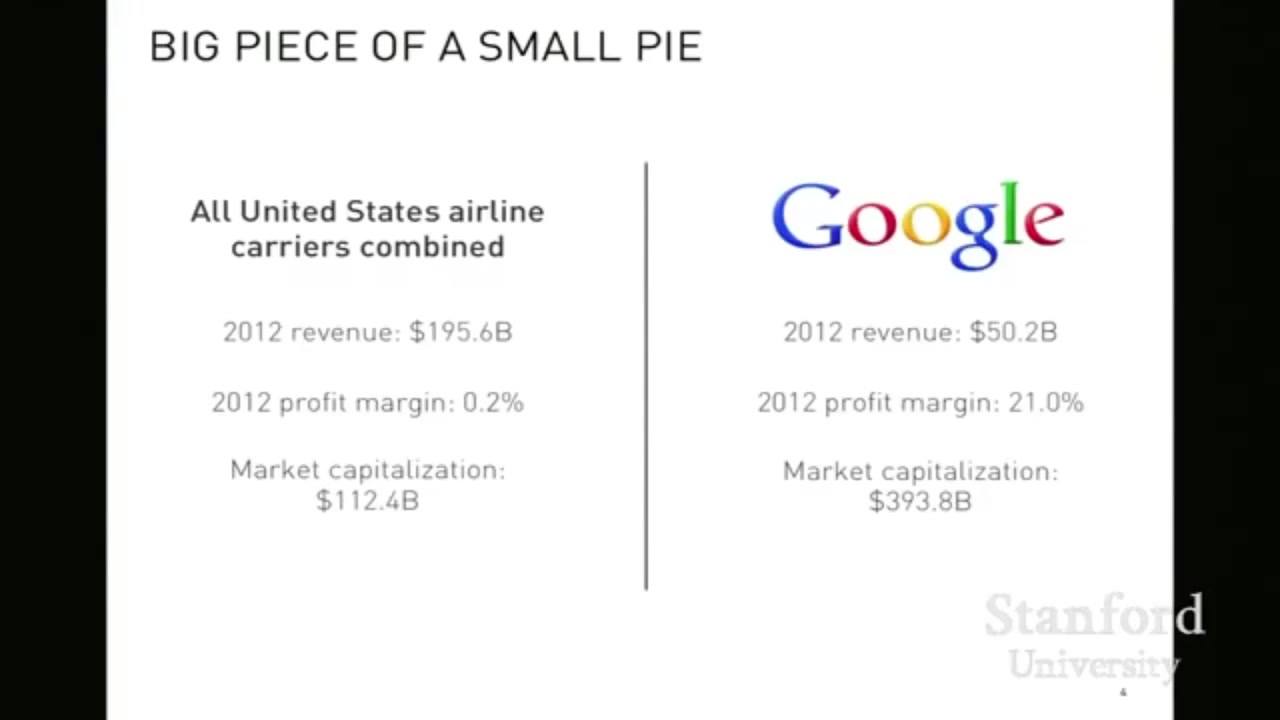
对照页(幻灯数据约 2012):美国航空承运人合计营收约 195.6B、利润率约 0.2%、市值约 112.4B;Google 营收约 50.2B、利润率约 21%、市值约 393.8B。口播强调:以「对社会是否重要」看,航空未必小于搜索;以捕获价值看,搜索远更值钱——百年美国航空业累计利润约摸归零,破产与再资本化循环不断。
解读:可带走的不是「别做实体」,而是做事前先问两句——我们创造的是多大的 X?行业结构允不允许我们留下有意义的 Y?只谈 TAM、不谈捕获,容易自我欺骗。
2. 二元结构与双向谎言:垄断与完全竞争之间几乎没有中间态
Thiel 把世界说得很极端:企业大致落在完全竞争或垄断两端,中间少得惊人;之所以看起来「差不多」,是因为双方都在撒谎——
- 垄断者把市场说成巨大的并集(广告 / 科技 / 全球),假装到处都有对手,以免监管;
- 非垄断者把市场说成极窄的交集(「帕罗奥图唯一的英国菜」),假装自己独特,好融资。
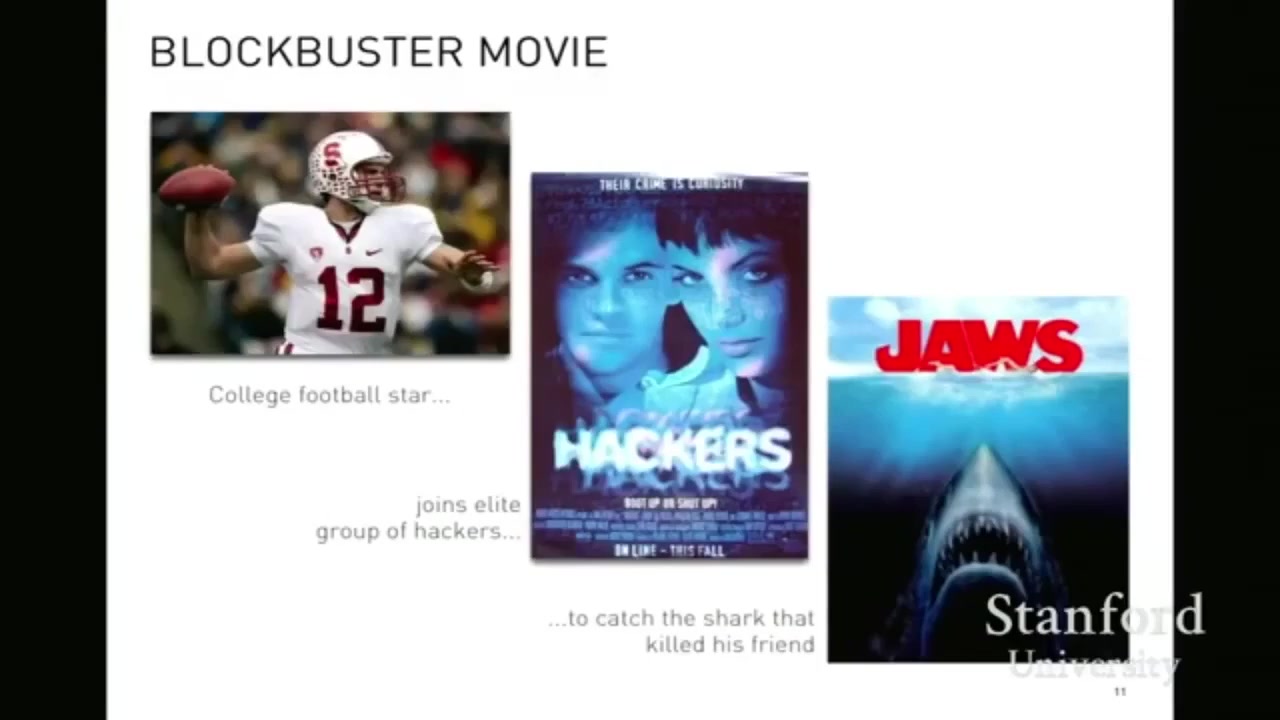
好莱坞式 pitch(「大学橄榄球明星加入黑客精英去抓咬死朋友的鲨鱼」)与创业圈「sharing + mobile + social」拼词,同属交集修辞:听起来独一无二,真实品类仍是红海。口播金句:the something of somewhere is mostly the nothing of nowhere(某处的某种东西,多半是无处的乌有)。
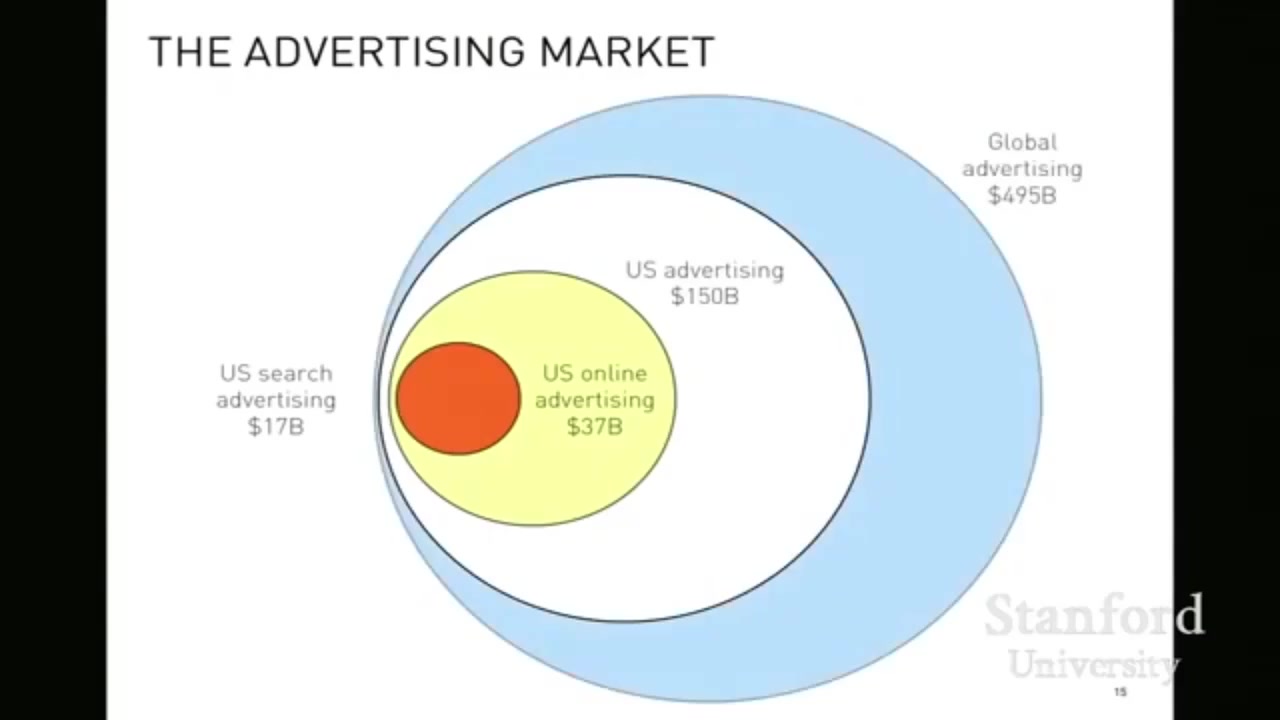
反向例子:若 Google 自称搜索,份额高得像垄断;若嵌进「美国搜索广告 → 线上广告 → 美国广告 → 全球广告 ~495B」,就变成几个百分点的「小玩家」。再往上可以说自己是「科技公司」,与汽车、手机、Office、云处处竞争——叙事服务于不被当垄断管。
解读:读 BP / 融资材料时,先还原客观品类,再听故事。把市场画小是创业早期常见必需;把市场画大则是成熟垄断者的公关本能——两边都要打折。
3. 怎么建:从小市场垄断,再同心圆扩张
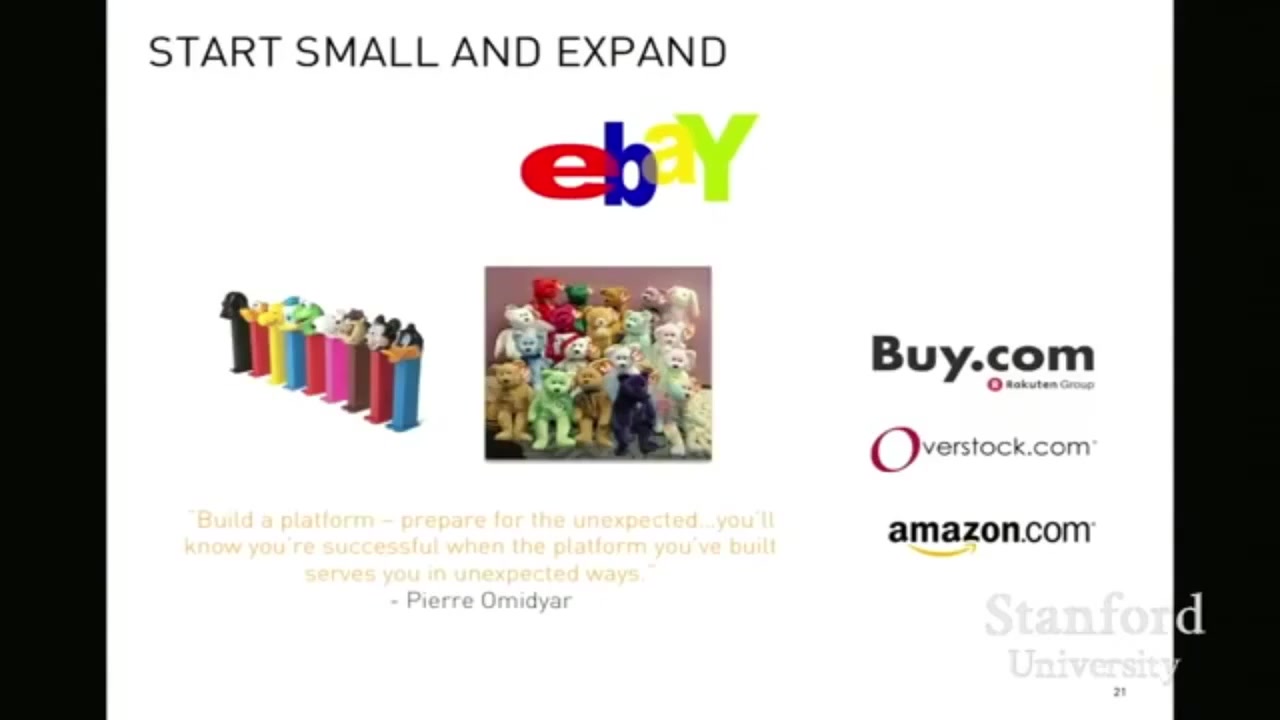
反直觉指令:第一天不要冲巨型市场。垄断 = 某市场的大份额;路径是先拿下一个足够小、以至于外人觉得不值钱的市场,再扩张。
片中案例线:
- Amazon:先做「世界上书最多的书店」,再扩电商;
- eBay:Pez / Beanie Babies 等窄品类 → 通用拍卖平台;
- PayPal:先吃 eBay 上约 2 万 power sellers,数月渗透到约 25–30%;
- Facebook:哈佛约 1 万人市场,约 10 天到 ~60%——商学院常笑市场太小,但若能同心圆长大,早期「太小」反而是吉兆。
反面是 2005–2008 Cleantech 潮:PPT 开篇就是「我们在千亿/万亿能源市场」——小鱼进大海,对手多到认不全。口播点名:别当第四家网上宠物粮、第十家薄膜太阳能、帕罗奥图第一百家餐厅;餐厅行业「TAM 很大」并不能证明餐厅是好生意。
垄断技术公司常见特征(非公式,但是检查清单):
- 专有技术:经验法则是相对次优方案约 10×(PayPal 相对支票清算;iPhone 作为「第一台真正能用的智能手机」接近无穷改善);
- 网络效应(难启动,一旦转起来会随规模变强);
- 规模经济(高固定成本、低边际成本——软件尤其友好,边际成本≈0);
- 品牌(Thiel 自称不太懂、也少投「纯品牌」公司,但承认真实存在)。
历史技术「每个时刻只发生一次」:下一个 Zuckerberg 不会再做社交网络,下一个 Page 不会再做搜索——复制名单上的人,学不到他们学的东西。商业版《安娜·卡列尼娜》被他反过来讲:所有快乐的公司各不相同(因独特),所有不快乐的公司都很像(困在竞争的同质化里)。
4. 耐久性 > 增长崇拜:争当「最后行动者」
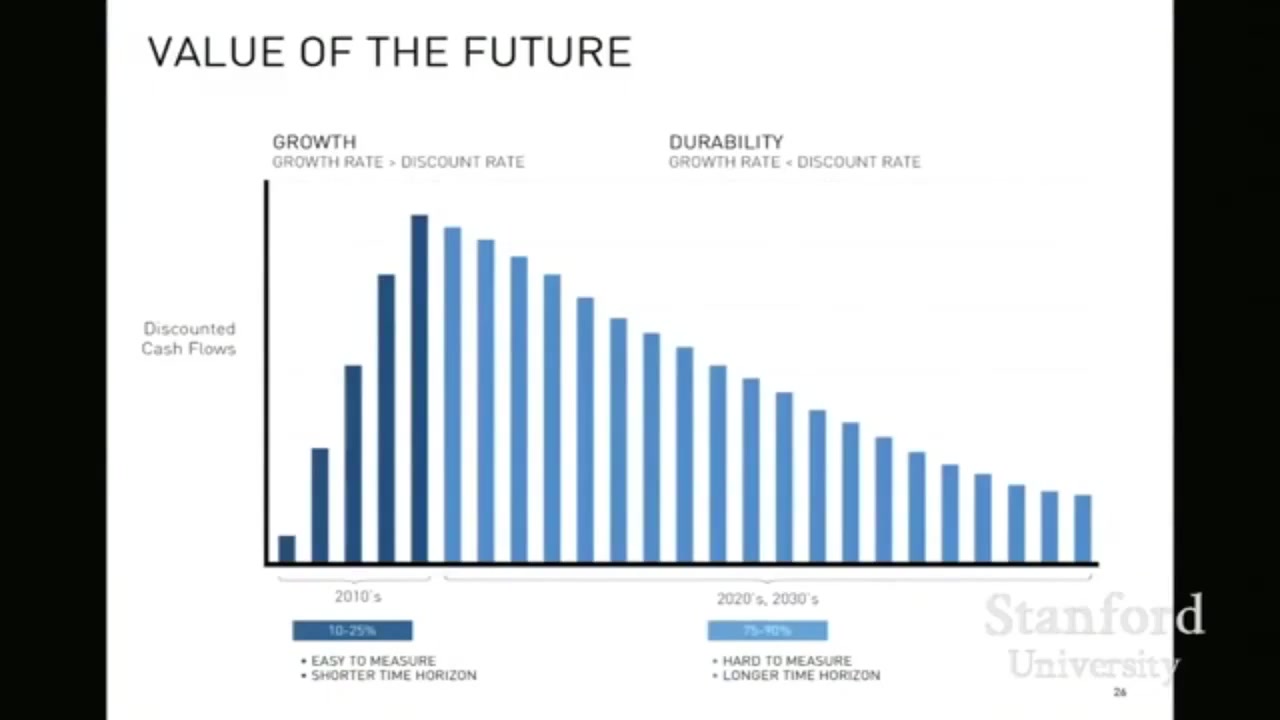
短暂垄断不够;要问 10–20 年后是否仍是品类里的那一家。硅谷常说 first mover,他更强调 last mover——微软之于操作系统、Google 之于搜索、Facebook 能否成为「最后一个」社交网络。
贴现现金流练习(PayPal,约 2001 年、成立约 27 个月):高增长 + 约 30% 折现下,约 3/4 的价值来自 2011 及以后;推到 2014 年现场,对 Airbnb / Twitter / YC 公司一类叙事,约 75–85% 价值来自更远的十年。结论:过度测量短期增长、低估耐久性——增长好量化,十年后是否还在,才主导估值方程。
硬盘产业被用来警告:连续 10× 改进却利润被下一轮创新洗掉——对社会好,对创业者未必好。象棋类比:白棋先手优势有限;你要当赢下残局的最后一手(引用卡帕布兰卡「必须从残局开始研究」)。
解读:增长曲线是仪表盘;「为何十年后别人仍打不穿我们」才是战略题。没有耐久叙事的 10×,只是给下一任免费做 R&D。
5. 创新史与竞争心理:Y=0 的行业,以及「竞争本身可能有问题」
后半段把同一框架拉到 250 年创新史:科学与多数技术创造了巨大 X,但 Y 常为 0;第一次工业革命纺织厂效率年复一年提升,利润仍被竞争摊薄。他认为真正「既创新又赚钱」的大类主要是两类:纵向整合的复杂垄断(福特、标准石油;并点到 Tesla / SpaceX 式整合分包与渠道),以及比特世界的软件(低边际成本 + 快采用速度,便于在市场变大前锁住份额)。
收束主题 Competition is for Losers:社会默认「输家 = 竞争不行的人」;他要你考虑——竞争本身是否走偏了。模仿(ape 一词在莎士比亚时代已有「猿 / 模仿」双关)、把「很多人在做」当成价值证明、为了微小差异血拼(基辛格嘲讽学界「赌注越小打得越凶」),都会让人赢了锦标赛、输了「什么真正重要」。个人插曲:超轨到斯坦福法学院 → 纽约大律所「外面挤破头、里面想逃」,七个月零三天离职——身份绑在赢竞赛上,就看不见前门其实开着。
收束句:不必总挤人人都在挤的小门;也许绕过拐角,走那扇几乎没人走的大门。
Q&A(官方片更完整)还涉及:如何判断真实市场、Google 是否四特征齐全、Palantir 从小众情报市场起步、对 Lean Startup / 过度迭代的怀疑、last mover 与「先发」的修辞关系等——与《从 0 到 1》读者常见争议点同频。
适用边界(勿盲目吹捧)
- 「垄断」一词有两套词典:Thiel 说的多是创造性垄断 / 暂时不可复制的独特性(与完全竞争对照),不是「买通监管永久收租」的操作手册。现实反垄断法、平台责任与福利经济学对他这套修辞长期有批评——解读时请分清创业定位启发式与公共政策主张。
- 二元论是修辞放大:大量生意活在「有差异化的寡头 / 垄断竞争」中间带;把世界说成只有两端,有助于记忆,也便于忽略灰色地带。
- 小市场策略有失效模式:小到无法扩张、或扩张时被巨头降维,是常见尸因;片中成功案例有事后偏见。
- 对 Lean / 客户调研的贬低反映其口味(偏「量子跃迁」式产品),不是普适工程流程;多数团队仍需要反馈回路,只是反馈代替不了独特洞见。
- 数据与时代锚在 2012–2014:航空/广告数字、Facebook「最后社交网络」等判断需用今天的行业结构重估。
- 同账号风险:该账号有过标题党挂错片;本条核对通过,但不等于其时间线每条都可信——仍应以官方课与口播为准。
怎么看这条帖
- 正片价值:CS183B 第 5 讲是《从 0 到 1》竞争/垄断章的课堂版,结构清晰,适合当「创业战略」目录页;官方 YouTube 与课页可回源。
- 帖文语气:「这辈子只推这一堂」是营销加强;三问与核心观点基本对齐正片,可保留推荐,但建议搭配上面的适用边界一起读。
- 时长:帖内约 41.9 分钟;官方字幕约 50 分钟(Q&A 更长)——主体一致,完整问答请看官方片。